Kinh nghiệm mua nhà lần đầu là điều bất kỳ người mua nào cũng nên tìm hiểu kỹ trước khi quyết định xuống tiền. Một căn nhà có thể là tài sản lớn nhất trong nhiều năm, vì vậy chỉ một sai sót về tài chính, pháp lý, vị trí hay quy hoạch cũng có thể khiến người mua gặp khó khăn lâu dài.
Đối với người mua nhà lần đầu, điều quan trọng không phải là tìm được căn nhà đẹp nhất mà là tìm được căn nhà phù hợp nhất với nhu cầu, khả năng tài chính và kế hoạch tương lai. Dưới đây là những kinh nghiệm thực tế bạn không nên bỏ qua.
1. Xác định rõ mục đích mua nhà
Trước khi tìm nhà, bạn nên trả lời một câu hỏi đơn giản:
Mua để ở, đầu tư hay vừa ở vừa giữ tài sản?
Mục đích khác nhau sẽ dẫn tới tiêu chí lựa chọn khác nhau.
Mua nhà để ở
Nếu mua để ở lâu dài, nên ưu tiên:
- Khoảng cách tới nơi làm việc.
- Trường học cho con.
- Bệnh viện.
- Chợ và siêu thị.
- Không gian sống.
- An ninh.
- Khả năng đỗ xe.
- Môi trường dân cư.
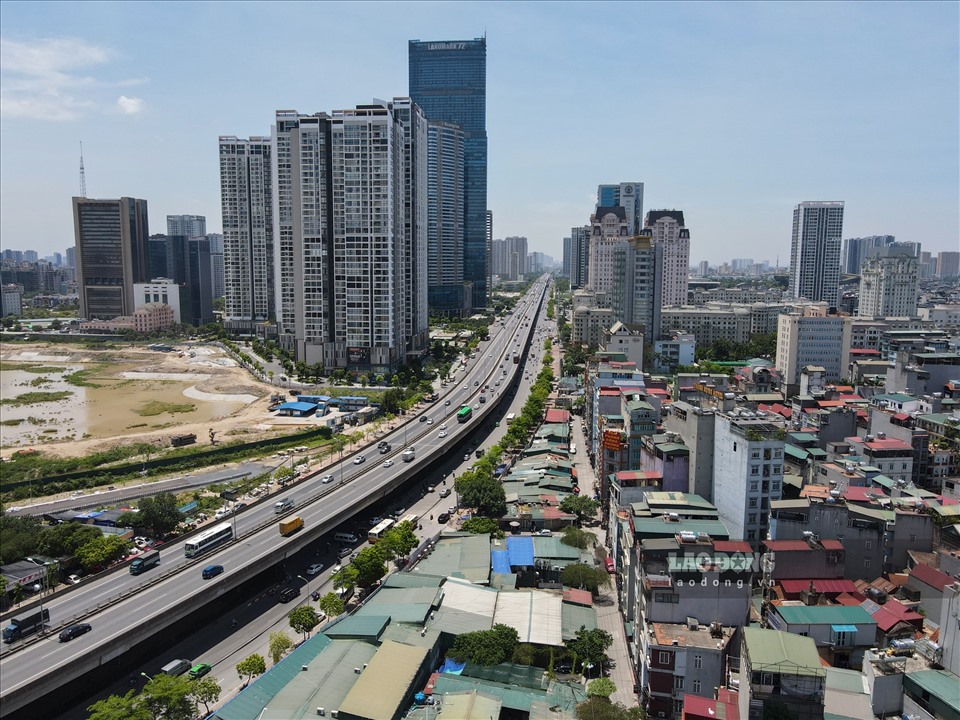
Một căn nhà có thể không tăng giá nhanh nhưng nếu thuận tiện cho sinh hoạt hàng ngày thì vẫn là lựa chọn tốt.
Mua nhà để đầu tư
Nếu mục tiêu chính là đầu tư, cần quan tâm nhiều hơn đến:
- Khả năng tăng giá.
- Khả năng cho thuê.
- Quy hoạch.
- Thanh khoản.
- Nguồn cung tương lai.
- Giá mua so với khu vực.
Đừng dùng tiêu chí mua để ở để đánh giá tài sản đầu tư và ngược lại.
2. Xác định ngân sách trước khi xem nhà
Một trong những sai lầm phổ biến của người mua nhà lần đầu là đi xem rất nhiều căn trước rồi mới tính xem mình có đủ tiền hay không.
Cách hợp lý hơn là xác định rõ ngân sách ngay từ đầu.
Ngân sách mua nhà không chỉ có tiền mua
Ngoài giá căn nhà, bạn còn có thể phải chuẩn bị thêm các khoản như:
- Thuế, phí và lệ phí liên quan.
- Phí công chứng.
- Chi phí sang tên.
- Chi phí môi giới nếu có.
- Chi phí sửa chữa.
- Nội thất.
- Chi phí chuyển nhà.
- Phí quản lý nếu mua chung cư.
Ví dụ, nếu bạn có 2 tỷ đồng, không nên mặc định rằng mình có thể mua một căn nhà đúng 2 tỷ.
Một phần ngân sách nên được giữ lại để xử lý những chi phí phát sinh sau giao dịch.
3. Không nên dùng toàn bộ tiền tiết kiệm để mua nhà
Mua nhà là mục tiêu tài chính lớn, nhưng không nên vì mua nhà mà sử dụng hết tiền mặt đang có.
Sau khi mua, bạn vẫn cần một khoản dự phòng cho những tình huống như:
- Mất việc.
- Giảm thu nhập.
- Sửa chữa nhà.
- Chi phí y tế.
- Gia đình có việc đột xuất.
- Lãi suất vay thay đổi.
Người mua nhà lần đầu nên duy trì một quỹ dự phòng tài chính riêng thay vì dồn toàn bộ vốn vào bất động sản.
Điều này đặc biệt quan trọng nếu bạn còn phải trả khoản vay ngân hàng hàng tháng.
4. Nếu vay ngân hàng, hãy tính theo khả năng trả nợ
Không ít người mua nhà dựa vào số tiền tối đa ngân hàng có thể cho vay.
Đây chưa chắc là cách an toàn.
Ngân hàng có thể đồng ý cấp khoản vay lớn nhưng bạn mới là người phải trả khoản vay đó trong nhiều năm.
Nên tính tổng tiền phải trả hàng tháng
Hãy tính:
- Tiền gốc.
- Tiền lãi.
- Chi phí sinh hoạt.
- Học phí.
- Bảo hiểm.
- Các khoản vay khác.
- Chi phí dự phòng.
Sau đó đặt câu hỏi:
Nếu thu nhập giảm trong vài tháng, tôi có còn trả được khoản vay hay không?
Ví dụ:
Thu nhập gia đình là 40 triệu đồng/tháng.
Nếu tiền trả ngân hàng đã chiếm 25–30 triệu đồng, gia đình có thể gặp áp lực tài chính lớn.
Ngược lại, nếu khoản trả nợ nằm trong mức dễ kiểm soát, bạn sẽ có khả năng duy trì tài chính ổn định hơn.
5. Đừng chỉ xem căn nhà, hãy xem cả khu vực
Một trong những kinh nghiệm mua nhà lần đầu quan trọng nhất là:
Bạn không chỉ mua căn nhà, bạn còn mua cả môi trường sống xung quanh.
Một căn nhà đẹp nhưng nằm ở vị trí bất tiện có thể khiến bạn cảm thấy bất tiện mỗi ngày.
Nên khảo sát khu vực vào nhiều thời điểm
Không nên chỉ xem nhà một lần vào ban ngày.
Hãy thử đến khu vực vào:
- Buổi sáng.
- Giờ cao điểm.
- Buổi tối.
- Ngày mưa nếu có thể.
- Cuối tuần.
Bạn có thể phát hiện những vấn đề mà lần xem đầu tiên không thấy được như:
- Tắc đường.
- Tiếng ồn.
- Mùi từ khu sản xuất.
- Ngập nước.
- Thiếu chỗ đỗ xe.
- Khu vực vắng vào ban đêm.
- Hàng xóm thường xuyên gây ồn.
Những yếu tố này ảnh hưởng trực tiếp đến chất lượng cuộc sống sau khi mua nhà.
6. Kiểm tra pháp lý trước khi đặt cọc
Đây là bước đặc biệt quan trọng nhưng nhiều người mua nhà lần đầu lại thường thực hiện quá muộn.
Không nên đặt cọc chỉ vì sợ có người khác mua mất căn nhà.
Trước khi giao một khoản tiền lớn, cần kiểm tra kỹ hồ sơ pháp lý.
Với nhà đất riêng lẻ
Nên kiểm tra:
- Giấy chứng nhận quyền sử dụng đất.
- Quyền sở hữu nhà.
- Tên người đứng trên giấy chứng nhận.
- Diện tích thực tế.
- Ranh giới đất.
- Tình trạng thế chấp.
- Tranh chấp.
- Quy hoạch.
- Lối đi.
- Tài sản chung hay riêng.
Nếu người bán đã kết hôn, cũng cần xác định tài sản thuộc sở hữu riêng hay tài sản chung của vợ chồng.
Với căn hộ chung cư
Cần tìm hiểu:
- Pháp lý dự án.
- Chủ đầu tư.
- Hợp đồng mua bán.
- Thời hạn sở hữu theo hồ sơ pháp lý của sản phẩm.
- Tiến độ cấp giấy chứng nhận.
- Phí quản lý.
- Phí bảo trì.
- Chỗ để xe.
- Quy định của tòa nhà.
Đừng chỉ dựa vào lời giới thiệu của người bán hoặc môi giới.
7. Kiểm tra quy hoạch trước khi mua nhà
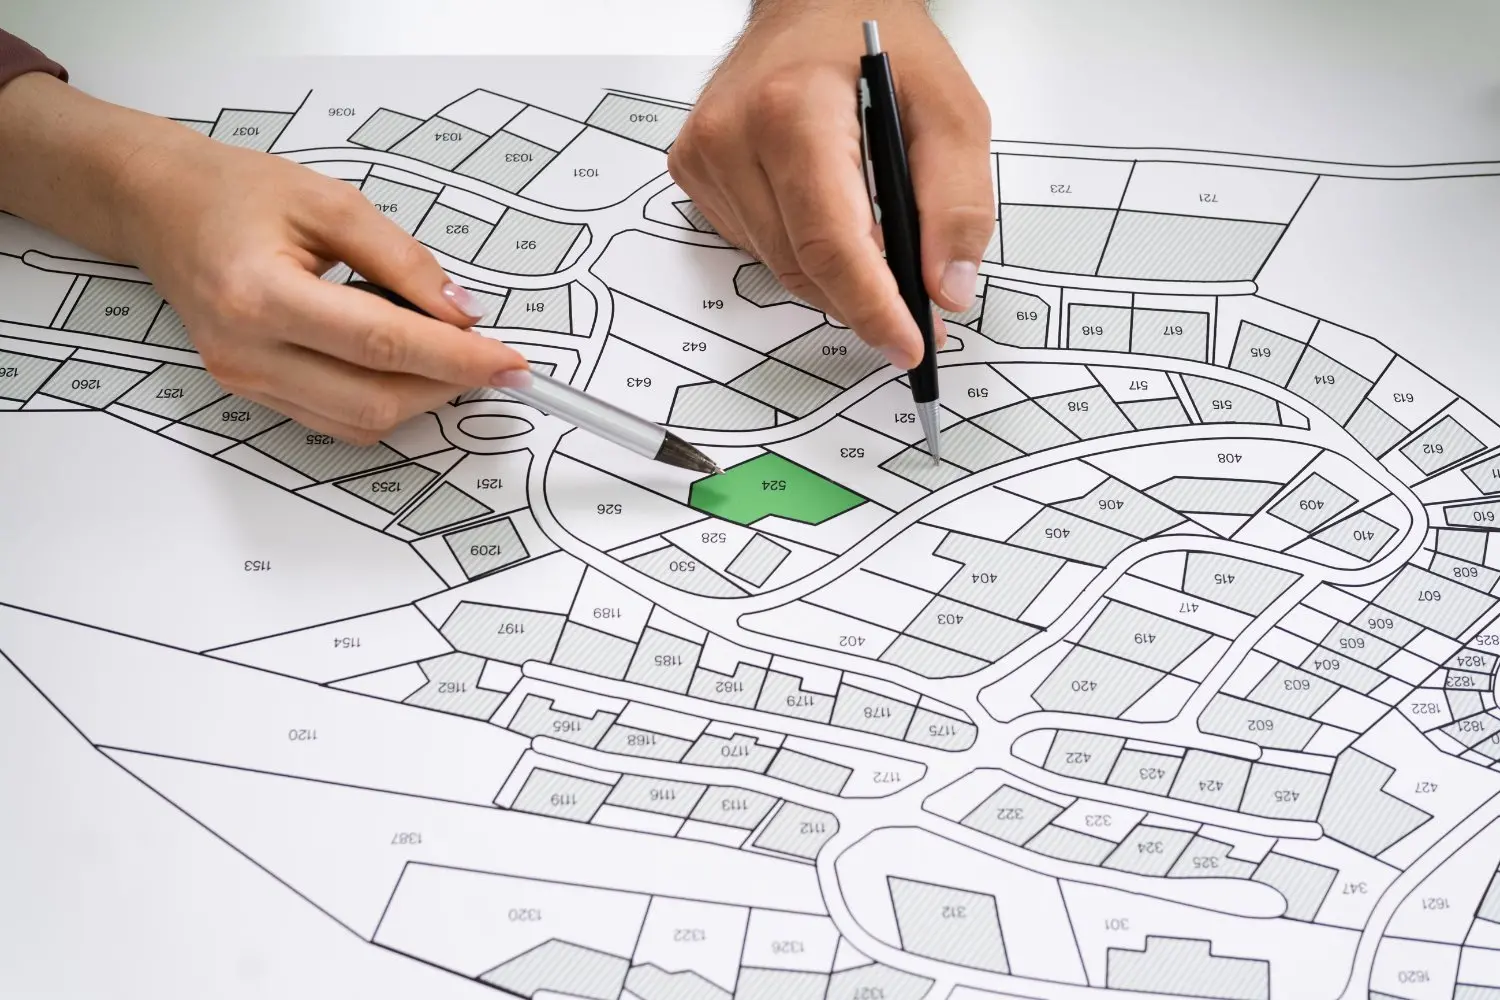
Một căn nhà giá tốt bất thường đôi khi có nguyên nhân.
Nhà có thể nằm trong:
- Quy hoạch mở đường.
- Quy hoạch công trình công cộng.
- Hành lang bảo vệ.
- Khu vực có kế hoạch thu hồi đất.
- Quy hoạch thay đổi mục đích sử dụng.
Vì vậy, kiểm tra quy hoạch là bước rất quan trọng, đặc biệt đối với nhà đất riêng lẻ.
Không nên chỉ nghe câu:
“Khu này không có quy hoạch đâu.”
Thông tin nên được xác minh từ nguồn có thẩm quyền hoặc hồ sơ quy hoạch chính thức.
8. Kiểm tra chất lượng căn nhà thật kỹ
Nếu mua nhà đã qua sử dụng, người mua lần đầu thường dễ bị hấp dẫn bởi sơn mới, nội thất đẹp hoặc cách bài trí bắt mắt.
Tuy nhiên, những vấn đề quan trọng thường nằm ở những phần khó nhìn thấy.
Hãy kiểm tra các hạng mục sau
- Tường có nứt không?
- Trần có dấu hiệu thấm nước không?
- Nhà có bị ẩm không?
- Hệ thống điện hoạt động ổn định không?
- Hệ thống cấp thoát nước có tốt không?
- Mái nhà có bị dột không?
- Cửa có cong vênh không?
- Nền nhà có bị lún không?
- Nhà vệ sinh có thoát nước tốt không?
- Kết cấu có dấu hiệu sửa chữa bất thường không?
Nếu giá trị tài sản lớn, có thể nhờ người có kinh nghiệm xây dựng hoặc kỹ thuật đi cùng để kiểm tra.
Một lần kiểm tra kỹ có thể giúp tránh hàng chục hoặc hàng trăm triệu đồng chi phí sửa chữa sau này.
9. Đừng quá bị ảnh hưởng bởi nội thất
Nội thất đẹp rất dễ tạo cảm xúc tích cực khi xem nhà.
Nhưng giá trị dài hạn của bất động sản thường phụ thuộc nhiều hơn vào:
vị trí + pháp lý + diện tích + công năng + hạ tầng + khả năng thanh khoản.
Sofa, rèm cửa, đèn trang trí hay tủ bếp đều có thể thay đổi.
Vị trí căn nhà thì gần như không thể thay đổi.
Do đó, khi so sánh hai căn nhà, hãy tách giá trị nội thất khỏi giá trị bất động sản để tránh trả giá quá cao chỉ vì căn nhà được trang trí đẹp.
10. So sánh giá trước khi thương lượng
Không nên quyết định mua căn đầu tiên bạn thấy phù hợp.
Trước khi trả giá, hãy khảo sát một số bất động sản tương tự trong cùng khu vực.
Có thể so sánh theo:
| Tiêu chí | Nội dung cần so sánh |
| Vị trí | Cùng phố hoặc cùng khu vực |
| Diện tích | Diện tích đất và diện tích sử dụng |
| Mặt tiền | Rộng hay hẹp |
| Đường vào | Ô tô vào được hay không |
| Pháp lý | Giấy tờ đầy đủ hay chưa |
| Hiện trạng | Nhà mới, cũ hay cần sửa |
| Giá | Giá chào bán và giá giao dịch tham khảo |
Ví dụ, một căn được rao 4 tỷ đồng chưa chắc có giá trị thực là 4 tỷ đồng.
Giá rao bán chỉ là mức người bán mong muốn.
Khảo sát thị trường giúp bạn có cơ sở thương lượng tốt hơn.
11. Đừng ngại thương lượng giá
Người mua nhà lần đầu đôi khi sợ trả giá vì cho rằng người bán sẽ không đồng ý.
Tuy nhiên, bất động sản thường có khoảng thương lượng nhất định.
Bạn có thể dựa vào:
- Nhà cần sửa chữa.
- Thời gian rao bán lâu.
- Giá cao hơn khu vực.
- Người bán cần tiền nhanh.
- Pháp lý chưa hoàn thiện.
- Nội thất xuống cấp.
Thay vì chỉ hỏi:
“Có bớt không?”
Hãy đưa ra một mức giá cụ thể kèm lý do.
Ví dụ:
“Nhà đang cần sửa lại hệ thống điện và một số hạng mục, tôi có thể mua ở mức 3,8 tỷ đồng nếu thủ tục pháp lý đầy đủ.”
Cách thương lượng này thường hiệu quả hơn.
12. Hợp đồng đặt cọc phải ghi thật rõ
Khi đã thống nhất giá, bước đặt cọc cần được thực hiện cẩn thận.
Hợp đồng đặt cọc nên thể hiện rõ:
- Thông tin người mua.
- Thông tin người bán.
- Thông tin bất động sản.
- Giá bán.
- Số tiền đặt cọc.
- Thời hạn ký hợp đồng.
- Hình thức thanh toán.
- Nghĩa vụ thuế, phí.
- Xử lý tiền cọc nếu một bên vi phạm.
- Thời gian bàn giao nhà.
- Tài sản đi kèm.
Không nên chuyển tiền chỉ dựa trên thỏa thuận miệng hoặc giấy viết tay quá sơ sài.
13. Đừng để cảm xúc quyết định thay tài chính
Mua căn nhà đầu tiên thường mang nhiều cảm xúc.
Bạn có thể dễ rơi vào suy nghĩ:
- “Căn này đẹp quá.”
- “Nếu không mua ngay sẽ có người khác mua.”
- “Môi giới nói hôm nay đã có người đặt.”
- “Khu này chắc chắn tăng giá.”
Những câu nói tạo cảm giác khẩn cấp có thể khiến người mua bỏ qua các bước kiểm tra cần thiết.
Một bất động sản phù hợp cần vượt qua được cả hai bài kiểm tra:
Bạn thích nó và bạn đủ khả năng sở hữu nó một cách an toàn.
Nếu chỉ đáp ứng yếu tố đầu tiên, chưa nên vội mua.
14. Tính cả nhu cầu trong 5–10 năm tới
Ngôi nhà phù hợp hiện tại chưa chắc phù hợp sau vài năm.
Trước khi mua, hãy nghĩ tới những thay đổi có thể xảy ra:
- Kết hôn.
- Sinh con.
- Con đi học.
- Bố mẹ chuyển về ở cùng.
- Thay đổi công việc.
- Mua thêm ô tô.
- Làm việc tại nhà.
- Chuyển địa điểm kinh doanh.
Ví dụ, một căn hộ một phòng ngủ có thể đủ cho hai người hiện tại nhưng nhanh chóng trở nên chật nếu gia đình có thêm con.
Nếu có kế hoạch ở lâu dài, nên chọn tài sản có khả năng đáp ứng nhu cầu trong nhiều năm.
15. Đánh giá khả năng bán lại trước khi mua
Ngay cả khi mua để ở lâu dài, bạn vẫn nên cân nhắc khả năng bán lại.
Một căn nhà có thanh khoản tốt thường có các đặc điểm:
- Pháp lý rõ ràng.
- Vị trí thuận tiện.
- Diện tích phổ biến.
- Công năng dễ sử dụng.
- Giá phù hợp mặt bằng khu vực.
- Không có lỗi phong thủy hoặc kiến trúc quá đặc biệt.
- Khu vực có nhu cầu ở thực.
Ngược lại, những bất động sản quá đặc thù có thể khó bán lại khi cần tiền.
Nên mua nhà hay chung cư khi mua nhà lần đầu?
Đây là câu hỏi rất phổ biến.
Mỗi loại hình có ưu và nhược điểm riêng.
Mua chung cư lần đầu
Phù hợp với người:
- Ngân sách vừa phải.
- Muốn vào ở nhanh.
- Ưu tiên an ninh.
- Thích nhiều tiện ích.
- Không muốn tự sửa chữa nhiều.
Tuy nhiên cần lưu ý phí quản lý, chất lượng vận hành và pháp lý dự án.
Mua nhà đất lần đầu
Phù hợp với người:
- Ưu tiên quyền sử dụng đất.
- Muốn chủ động sửa chữa.
- Có nhu cầu ở lâu dài.
- Chấp nhận đi xa trung tâm hơn để có diện tích lớn.
Nhược điểm là giá tại vị trí trung tâm có thể cao và người mua phải tự kiểm tra nhiều vấn đề pháp lý, kết cấu.
Không có lựa chọn nào tốt hơn tuyệt đối. Quan trọng là loại hình nào phù hợp với khả năng tài chính và nhu cầu thực tế của bạn.
Checklist mua nhà lần đầu
Trước khi đặt cọc, bạn có thể kiểm tra nhanh danh sách sau:
- Xác định mục đích mua nhà.
- Chốt ngân sách tối đa.
- Dự phòng chi phí phát sinh.
- Tính khả năng trả nợ ngân hàng.
- Khảo sát khu vực nhiều lần.
- So sánh giá với các căn tương tự.
- Kiểm tra giấy tờ pháp lý.
- Kiểm tra quy hoạch.
- Kiểm tra hiện trạng căn nhà.
- Tìm hiểu môi trường dân cư.
- Thương lượng giá.
- Đọc kỹ hợp đồng đặt cọc.
- Kiểm tra các khoản thuế, phí.
- Xác định thời gian bàn giao.
- Đánh giá khả năng bán lại.
Nếu một trong những vấn đề quan trọng như pháp lý hoặc quy hoạch chưa rõ ràng, không nên vội đặt cọc.
Những sai lầm người mua nhà lần đầu thường gặp
Mua căn nhà vượt quá khả năng tài chính
Ngôi nhà lớn hơn chưa chắc mang lại cuộc sống tốt hơn nếu bạn phải chịu áp lực trả nợ quá lớn mỗi tháng.
Tin hoàn toàn vào môi giới
Môi giới có thể cung cấp thông tin hữu ích, nhưng người mua vẫn cần tự xác minh những vấn đề quan trọng.
Chỉ xem nhà một lần
Một lần xem thường không đủ để đánh giá môi trường sống.
Không kiểm tra quy hoạch
Đây là một trong những rủi ro lớn nhất đối với nhà đất.
Đặt cọc quá nhanh
Cảm giác sợ mất cơ hội rất dễ khiến người mua đưa ra quyết định khi chưa đủ thông tin.
Mua nhà lần đầu cần chuẩn bị những gì?
Một quá trình mua nhà an toàn có thể được chia thành 5 bước:
Bước 1: Xác định nhu cầu và ngân sách.
Bước 2: Tìm và so sánh ít nhất một số bất động sản phù hợp.
Bước 3: Kiểm tra pháp lý, quy hoạch, chất lượng và môi trường sống.
Bước 4: Thương lượng giá và điều kiện giao dịch.
Bước 5: Đặt cọc, công chứng, thanh toán và hoàn tất thủ tục sang tên theo quy định.
Không nhất thiết phải mua thật nhanh. Quan trọng hơn là từng bước đều được kiểm tra cẩn thận.
Câu hỏi thường gặp khi mua nhà lần đầu
Mua nhà lần đầu nên có bao nhiêu tiền?
Không có một con số áp dụng cho tất cả mọi người. Người mua cần tính dựa trên giá nhà, thu nhập, khoản vay và chi phí sinh hoạt.
Quan trọng nhất là không để việc mua nhà khiến dòng tiền gia đình rơi vào trạng thái quá căng thẳng.
Có nên vay ngân hàng để mua nhà không?
Có thể, nếu khoản vay nằm trong khả năng trả nợ và người mua có nguồn thu nhập tương đối ổn định.
Không nên vay ở mức tối đa chỉ vì ngân hàng cho phép.
Nhà rẻ hơn thị trường có nên mua ngay?
Không nên vội.
Giá thấp có thể đến từ nhu cầu bán gấp, nhưng cũng có thể liên quan đến pháp lý, quy hoạch, chất lượng nhà hoặc vị trí.
Cần tìm hiểu nguyên nhân trước khi quyết định.
Mua nhà lần đầu có cần thuê luật sư không?
Không phải giao dịch nào cũng bắt buộc phải có luật sư. Tuy nhiên, với tài sản có giá trị lớn hoặc hồ sơ pháp lý phức tạp, việc nhờ chuyên gia pháp lý hỗ trợ có thể giúp hạn chế rủi ro.
Kết luận
Kinh nghiệm mua nhà lần đầu quan trọng nhất không nằm ở việc tìm được căn nhà rẻ nhất hay đẹp nhất mà là lựa chọn một bất động sản phù hợp với nhu cầu sống, khả năng tài chính và kế hoạch dài hạn.
Trước khi xuống tiền, người mua nên đặc biệt chú ý đến ngân sách, khoản vay, pháp lý, quy hoạch, chất lượng căn nhà, môi trường sống và giá thị trường. Đồng thời, không nên vì áp lực từ môi giới hoặc tâm lý sợ bỏ lỡ mà bỏ qua các bước kiểm tra cần thiết.
Một quyết định mua nhà tốt không chỉ giúp bạn sở hữu một tài sản mà còn phải đảm bảo rằng ngôi nhà đó không trở thành áp lực tài chính trong nhiều năm sau.